
Simply Pay
- Évaluation
- 4,5
- Téléchargements
- 10.00K
- Classification du contenu
- PEGI 3
Simply Pay - Captures d'écran
Avantages
- Interface claire et facile à prendre en main
- Paiements rapides
- sans manipulation complexe
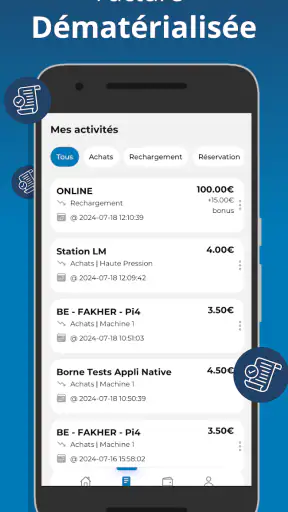
- Historique des transactions pratique à consulter
- Compatible avec plusieurs méthodes de paiement
- Notifications utiles après chaque opération
Inconvénients
- Certaines fonctions peuvent dépendre de la banque partenaire
- Une connexion Internet est nécessaire pour la plupart des opérations
- La disponibilité du service peut varier selon le pays
- Des frais peuvent s’appliquer selon le type de transaction
- L’assistance client pourrait être plus réactive
Simply Pay - Description
- Nom de l'application
- Simply Pay
- Nom du package
- com.touchnpay.lmcpay
- Développeur
- LM CONTROL
- Catégorie
- Finance
- Dernière mise à jour
- 9 juin 2021
- Version
- 2.0.11
J’ai abordé Simply Pay comme une application financière très ciblée, plutôt que comme un portefeuille mobile généraliste. Son idée est de permettre le paiement sur un automate au moyen d’un portefeuille privatif. Cette orientation change beaucoup l’expérience : on ne vient pas y gérer toute sa vie bancaire, mais faciliter une interaction précise avec une machine de paiement. Si vous utilisez régulièrement des automates et que ce fonctionnement correspond à vos habitudes, l’approche peut être pratique. Si vous cherchez une solution universelle pour payer partout, il vaut mieux garder des attentes mesurées.
Développée par LM CONTROL, l’application est gratuite et classée dans la catégorie Finance. Elle s’adresse à un public très large, avec une classification PEGI 3, et fonctionne à partir d’Android 7.0. La version actuelle est la 2.0.11. J’apprécie ce positionnement accessible, car il évite de réserver l’outil aux téléphones récents ou aux utilisateurs déjà familiers avec les services financiers mobiles.
La fiche de l’application affiche une moyenne de 4,5, fondée sur un peu plus de trois cents évaluations, ainsi qu’un peu plus d’une centaine d’avis. Simply Pay dépasse aussi le seuil des dix mille installations. Ces chiffres donnent une indication utile sur son adoption, mais ils ne suffisent pas à eux seuls pour juger la confiance à lui accorder. Pour une application qui touche au paiement, je regarde surtout le contrôle laissé à l’utilisateur, la clarté des étapes et la prudence nécessaire au moment de l’utiliser.
Une application pensée pour un moment précis du paiement
Le principal intérêt de Simply Pay tient à sa spécialisation. Au lieu de vouloir remplacer une banque, une carte ou un portefeuille numérique complet, elle se concentre sur le paiement auprès d’un automate. Cette distinction est importante : l’application peut avoir du sens dans un environnement où l’automate accepte ce type de portefeuille, mais elle ne doit pas être considérée comme une alternative générale à toutes les méthodes de paiement.
Dans une situation quotidienne, j’imagine par exemple une personne devant un automate qui ne propose pas le même parcours qu’une caisse classique. Elle ouvre l’application, utilise le portefeuille prévu pour cette opération, puis suit les indications nécessaires pour finaliser le paiement. Le bénéfice attendu n’est pas de multiplier les options, mais de réduire la dépendance à une carte physique ou à une manipulation spécifique de l’automate. Dans ce scénario, la simplicité vient de la spécialisation.
Cette spécialisation constitue aussi sa première limite. Avant de compter sur Simply Pay, il faut savoir si l’automate concerné prend réellement en charge ce mode de paiement. Une application dédiée ne peut pas rendre compatible une machine qui ne l’est pas. Je conseillerais donc de la considérer comme un complément à vos moyens habituels, et non comme votre unique solution lorsque vous sortez.
Le mot « privatif » mérite également d’être compris avec prudence. Il évoque un portefeuille destiné à cet usage, mais il ne faut pas automatiquement l’assimiler à un compte bancaire complet, à une carte de paiement classique ou à un espace financier polyvalent. L’intérêt est justement de rester dans un cadre plus limité. Pour certains utilisateurs, cette limitation rend l’usage plus lisible ; pour d’autres, elle semblera trop étroite.
Ce que je vérifie avant de lui confier un paiement
Pour une application financière, je commence par examiner les choix visibles pendant l’installation et l’utilisation : quelles informations sont demandées, quelles confirmations apparaissent et à quel moment l’action devient définitive. Je ne considère jamais la gratuité comme une preuve suffisante de fiabilité. Ici, le fait que l’application soit proposée sans prix d’achat est appréciable, mais je resterais attentif aux écrans de validation et aux conditions liées au portefeuille.
Je recommande aussi de distinguer trois étapes que l’on mélange facilement : ouvrir l’application, préparer le portefeuille, puis confirmer le paiement sur l’automate. Cette séparation permet de repérer une erreur avant qu’elle ne devienne une transaction. Mon conseil est simple : ne validez pas machinalement, surtout lorsque l’environnement est bruyant, que l’écran de l’automate est peu lisible ou que plusieurs personnes attendent derrière vous.
Un autre point concret concerne le téléphone lui-même. Une batterie faible, une connexion instable ou une application qui n’est pas prête au moment du paiement peuvent transformer une opération rapide en situation inconfortable. Je garderais donc une méthode de secours, comme un autre moyen de paiement accepté par l’automate. Cette précaution est particulièrement pertinente pour les déplacements ou les usages tardifs, quand il est difficile de trouver une autre machine.
La version 2.0.11 montre que le logiciel est maintenu dans une version identifiable, ce qui aide à savoir quelle édition est installée. Je conseille de vérifier la version affichée sur votre appareil avant une utilisation importante et de garder Android à jour dans la mesure du possible. Cela ne garantit pas à lui seul une expérience parfaite, mais évite au moins de partir avec une installation ancienne sans le savoir.
Les moments où la confidentialité devient concrète
Dans une application de paiement, la question des données ne se limite pas à un écran de permission. Elle apparaît lorsque l’on crée ou utilise un portefeuille, lorsqu’on associe une opération à un automate et lorsqu’on doit confirmer une transaction. Ce sont les moments où je ralentis volontairement. Je lis les intitulés, je vérifie le montant et je regarde si l’action demandée correspond bien à ce que je suis venu faire.
Je déconseille de prêter son téléphone déverrouillé pour laisser quelqu’un effectuer le paiement à sa place. Même si l’opération paraît banale, le titulaire doit rester celui qui contrôle la confirmation. Dans un contexte familial, il est préférable d’expliquer le parcours plutôt que de transmettre durablement ses accès. Cette habitude protège mieux l’utilisateur que la simple confiance dans l’automate ou dans la personne qui l’aide.
Je serais également prudent avec les réseaux Wi-Fi publics. Pour une opération financière, je privilégierais une connexion mobile ou un réseau de confiance, surtout si l’application doit communiquer avec un service distant pendant le paiement. Ce conseil ne repose pas sur une accusation particulière envers Simply Pay : c’est une règle de bon sens pour toute application qui intervient dans une transaction.
Les notifications méritent une attention similaire. Dans un lieu public, un aperçu affiché sur l’écran verrouillé peut révéler plus d’informations que prévu. Je conseille de vérifier les réglages de notification du téléphone et de limiter les aperçus si le mobile est souvent posé sur un comptoir ou partagé avec d’autres personnes. C’est un petit réglage, mais il renforce la discrétion autour des opérations.
Je ne déduirais pas automatiquement qu’un portefeuille privatif offre un anonymat complet. Un portefeuille conçu pour un usage limité n’efface pas forcément les exigences de vérification ou les traces nécessaires au fonctionnement d’un paiement. La bonne approche consiste à utiliser Simply Pay pour ce qu’elle propose, sans lui attribuer des garanties de confidentialité qui ne sont pas clairement visibles dans l’expérience proposée.
Le contrôle de l’utilisateur avant, pendant et après l’opération
La confiance se construit surtout grâce à la capacité de l’utilisateur à comprendre ce qui se passe. Avant de commencer, je préparerais le paiement dans un endroit calme, puis je vérifierais l’automate choisi. Pendant l’opération, je garderais le téléphone en main et je lirais chaque demande avant de confirmer. Après le paiement, je conserverais tout justificatif ou toute indication affichée par l’automate, au moins jusqu’à ce que le service reçu soit bien délivré.
Cette méthode peut sembler plus lente que l’utilisation instinctive d’une carte sans contact, mais elle est adaptée à un portefeuille dédié. Le compromis est clair : on gagne un parcours conçu pour l’automate, mais on doit accepter de porter davantage d’attention aux étapes. Pour moi, Simply Pay est intéressante lorsque cette attention reste raisonnable et que le contexte de paiement justifie l’usage de l’application.
Je conseille aussi de ne pas installer l’application juste avant un besoin urgent. Une première utilisation demande toujours un temps d’adaptation : comprendre le portefeuille, repérer la confirmation et savoir quoi faire en cas d’interruption. Une courte prise en main à l’avance permet de savoir si le parcours vous convient, sans découvrir ses contraintes devant un automate pressé ou dans un endroit peu confortable.
En cas de téléphone perdu, la priorité est de sécuriser immédiatement l’appareil et les comptes associés, comme pour toute application financière. Il ne faut pas attendre de retrouver le téléphone pour agir. Le niveau de protection dépendra des contrôles disponibles sur l’appareil et dans l’environnement du portefeuille ; je recommande donc d’utiliser un verrouillage d’écran solide et de ne jamais partager son code principal.
La question du remboursement ou d’une opération interrompue doit être traitée avec méthode. Je noterais l’heure, l’automate utilisé, le montant affiché et le résultat observé, puis je conserverais les preuves disponibles. Cette discipline est plus utile que de relancer plusieurs fois le paiement, car une seconde tentative peut compliquer la compréhension de la situation. Si l’automate n’a pas délivré le service attendu, mieux vaut documenter le premier incident avant toute nouvelle action.
À qui Simply Pay convient vraiment
Je la recommanderais d’abord aux personnes qui utilisent régulièrement des automates compatibles et qui veulent un outil consacré à ce moment précis. Elle peut aussi convenir à quelqu’un qui préfère séparer ses paiements sur automate du reste de ses dépenses, au lieu de tout centraliser dans une application bancaire. Cette séparation peut rendre le suivi plus clair pour un usage limité, à condition d’accepter de gérer un outil supplémentaire.
Elle me paraît moins adaptée à une personne qui veut payer dans les magasins, envoyer de l’argent à des proches, suivre un budget complet ou remplacer son application bancaire. Dans ces cas, un portefeuille mobile plus généraliste ou l’application de sa banque sera probablement plus pratique. Simply Pay ne cherche pas à couvrir tous ces besoins, et lui reprocher cette spécialisation reviendrait à attendre d’un outil ciblé qu’il fonctionne comme une suite financière complète.
Pour un parent qui accompagne un jeune utilisateur, la classification PEGI 3 peut sembler rassurante sur le plan de l’accessibilité, mais elle ne remplace pas l’accompagnement financier. Un enfant peut comprendre l’interface sans comprendre la portée d’une confirmation de paiement. Je garderais donc la gestion du portefeuille et les validations sous la responsabilité d’un adulte, même si l’application est accessible à un large public.
Les utilisateurs qui changent souvent de téléphone ou qui disposent d’un appareil ancien doivent aussi tester le parcours dans leurs conditions réelles. La compatibilité minimale avec Android 7.0 élargit l’accès, mais l’expérience dépendra également de l’état du téléphone, de sa connexion et de la façon dont l’automate fonctionne. Une application compatible sur le papier n’élimine pas les contraintes du matériel ou du lieu.
Ce qui la distingue des solutions habituelles
Face à une carte bancaire, Simply Pay mise moins sur l’universalité que sur un usage encadré autour de l’automate. La carte reste généralement plus directe lorsque la machine accepte le paiement classique et que l’utilisateur veut éviter d’ouvrir une application. En revanche, un portefeuille privatif peut être intéressant pour quelqu’un qui préfère isoler ce type d’opération ou qui trouve le parcours de l’automate mieux adapté à cette méthode.
Face à un portefeuille mobile généraliste, l’application paraît plus spécialisée. Les solutions généralistes sont souvent plus pertinentes pour alterner entre magasins, transports, achats en ligne et services financiers. Simply Pay peut avoir l’avantage d’être plus facile à comprendre si votre besoin se limite réellement aux automates, mais elle devient moins convaincante dès que vos usages se diversifient.
Face à l’application d’une banque, la comparaison dépend surtout de votre objectif. Une application bancaire donne habituellement une vue plus large de vos finances, alors que Simply Pay se concentre sur une opération particulière. Je choisirais la première pour suivre mes comptes et la seconde uniquement si son parcours dédié répond à une situation concrète. Les deux approches peuvent donc être complémentaires plutôt que concurrentes.
Le compromis le plus important est celui entre simplicité et couverture. Un outil spécialisé peut éviter les menus inutiles, mais il oblige à conserver une autre solution pour les cas non pris en charge. Avant de l’adopter, je me demanderais combien de fois je rencontre réellement ce besoin et si l’automate concerné est assez présent dans mes habitudes pour justifier une application dédiée.
Mon avis après avoir pesé l’usage réel
Simply Pay me semble pertinente lorsque l’on comprend précisément son rôle : faciliter un paiement sur automate à travers un portefeuille privatif. Sa gratuité, son accessibilité sur des appareils Android relativement anciens et son orientation très ciblée rendent l’essai facile. La note moyenne de 4,5 et le volume d’installations indiquent qu’elle a trouvé un public, sans dispenser chacun de vérifier si son propre automate et ses propres habitudes correspondent au service.
Mon jugement reste volontairement prudent pour une raison simple : dans la finance, la qualité d’une application ne se mesure pas seulement à la rapidité du premier paiement. Il faut aussi savoir qui garde le contrôle, quelles informations sont affichées, comment éviter une double tentative et quelle solution utiliser si le téléphone ou l’automate pose problème. Simply Pay peut être un bon outil dans son périmètre, mais ce périmètre doit rester clairement défini.
Je la choisirais pour un besoin régulier et identifiable, après un premier test sans urgence. Je ne la choisirais pas comme unique moyen de paiement, ni comme remplacement d’une banque ou d’un portefeuille mobile complet. Le bon réflexe est de l’utiliser comme un outil spécialisé, avec une solution de secours et une validation attentive à chaque opération. Dans ces conditions, elle peut rendre un parcours précis plus confortable sans créer une dépendance inutile à une seule application.
En résumé, Simply Pay mérite l’attention des utilisateurs d’automates compatibles qui recherchent un portefeuille dédié et gratuit. Elle est moins convaincante pour ceux qui attendent une plateforme financière complète. Mon conseil final est donc nuancé : installez-la si son cas d’usage correspond vraiment à votre quotidien, prenez le temps de comprendre chaque étape et gardez toujours la maîtrise du téléphone, du portefeuille et de la confirmation finale.
FAQ
Qu’est-ce que Simply Pay et à quoi sert cette application ?
Simply Pay est une application conçue pour simplifier la gestion des paiements depuis un smartphone. Selon les services disponibles dans votre région, elle peut permettre d’effectuer des transactions, de consulter certaines opérations, de gérer des moyens de paiement ou de suivre son activité financière. Avant de l’utiliser, vérifiez les fonctionnalités proposées dans votre pays, car les options peuvent varier selon l’établissement partenaire et la version installée.
Simply Pay est-elle sûre pour effectuer des paiements ?
La sécurité est un point essentiel avant d’utiliser Simply Pay. L’application peut s’appuyer sur une connexion sécurisée, une authentification et, selon l’appareil, des protections comme le code, l’empreinte digitale ou la reconnaissance faciale. Toutefois, aucune application ne remplace la prudence de l’utilisateur : téléchargez-la uniquement depuis une source officielle, protégez vos identifiants et ne communiquez jamais vos codes de validation à un tiers.
Simply Pay est-elle gratuite ou des frais peuvent-ils être appliqués ?
Le téléchargement de Simply Pay peut être gratuit, mais certaines opérations réalisées avec l’application peuvent éventuellement entraîner des frais. Ceux-ci dépendent généralement du type de transaction, du moyen de paiement utilisé, de la banque ou du partenaire concerné, ainsi que du pays. Nous vous recommandons de consulter les conditions tarifaires affichées dans l’application avant de confirmer un paiement ou un transfert.
Quels appareils et systèmes sont compatibles avec Simply Pay ?
Simply Pay est généralement proposée sur les appareils Android et iOS compatibles, mais la configuration minimale peut changer au fil des mises à jour. Pour éviter les problèmes d’installation ou de fonctionnement, utilisez une version récente d’Android ou d’iOS, conservez suffisamment d’espace libre et installez l’application depuis Google Play ou l’App Store. La compatibilité peut aussi dépendre du modèle de téléphone et de la région.
Que faire si un paiement échoue ou si une transaction n’apparaît pas dans Simply Pay ?
En cas d’échec, commencez par vérifier votre connexion Internet, le solde disponible, les informations saisies et l’état du moyen de paiement associé. Évitez de répéter immédiatement l’opération si le montant semble déjà avoir été débité. Consultez l’historique, attendez quelques instants, puis contactez le support officiel de Simply Pay ou votre banque avec la date, le montant et la référence de la transaction.


